
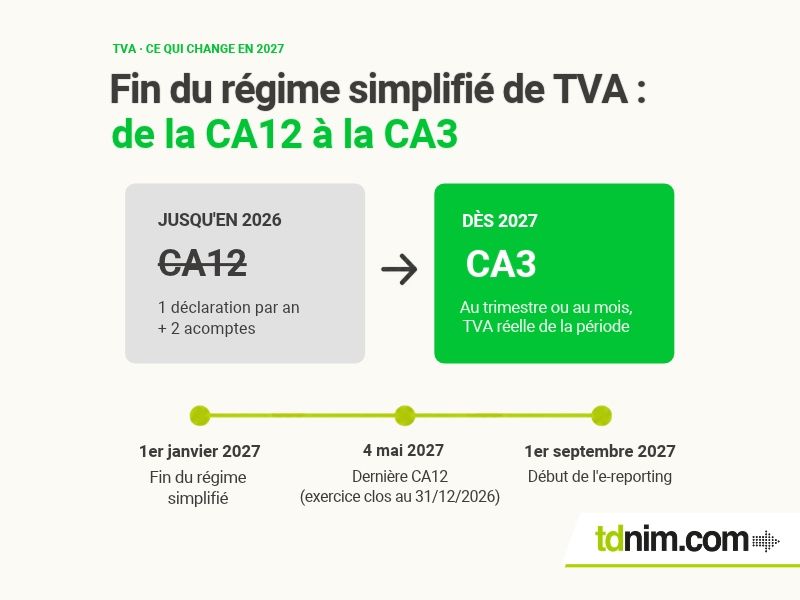
Le 22 septembre 2026, la DGFiP a publié une information que beaucoup d’entreprises n’ont pas encore sous les yeux : le régime simplifié d’imposition (RSI) en matière de TVA disparaît au 1er janvier 2027. Plus de déclaration annuelle CA12, plus d’acomptes de juillet et de décembre.
Précision utile : il ne s’agit pas de l’ancien « RSI » de la Sécurité sociale des indépendants, mais bien du régime de déclaration de la TVA.
La bascule se fait sans démarche de votre part. Pourtant, elle ne se limite pas à un changement de formulaire. Elle ouvre une séquence en deux temps : de nouvelles déclarations de TVA dès début 2027, puis des obligations d’e-reporting à partir du 1er septembre 2027. Voici comment vous y retrouver.
Ce qui change exactement au 1er janvier 2027
Le régime simplifié de TVA a été supprimé par l’article 38 de la loi de finances pour 2025. Les entreprises qui en relèvent passent au régime réel normal, avec la déclaration CA3 (formulaire n° 3310-CA3).
Concrètement, ce qui était annuel devient périodique :
- hier : une CA12 par an et deux acomptes (juillet et décembre) ;
- demain : une CA3, déposée au trimestre ou au mois, qui reflète la TVA réelle de la période.
Ce qui n’est pas concerné, selon la DGFiP : les exploitants agricoles, qui conservent leur régime simplifié agricole (RSA) ou le remboursement forfaitaire (RFA).
La bascule est automatique, mais elle repose sur vos dernières données
L’administration bascule d’office les entreprises concernées. Pour déterminer le rythme qui vous est appliqué, elle s’appuie sur le chiffre d’affaires de votre dernière déclaration annuelle. Sans déclaration annuelle, c’est le réel normal trimestriel qui s’applique par défaut.
Trois règles à connaître :
1. Le trimestriel est la règle, tant que votre chiffre d’affaires, majoré des acquisitions taxables, ne dépasse pas :
- 1 000 000 € pendant l’année précédente
- 1 100 000 € pendant l’année en cours
Par exemple, avec un CA de 950 000 € en 2026, vous pouvez relever du trimestriel en 2027. Si vous dépassez 1 100 000 € pendant 2027, vous passez au mensuel dès le mois du dépassement ; la première CA3 mensuelle reprend les opérations réalisées depuis le début du trimestre concerné.
2. Le mensuel est une option, à demander par la messagerie sécurisée de votre espace professionnel. Elle prend effet le premier jour du trimestre civil suivant, ou à une date ultérieure que vous choisissez. Elle peut intéresser les entreprises qui récupèrent régulièrement de la TVA.
3. En cas de dépassement des seuils, vous passez d’office au réel normal mensuel. Votre première déclaration mensuelle couvre alors le mois du dépassement et les opérations depuis le début du trimestre en cours.
À l’inverse, une entreprise au mensuel dont le chiffre d’affaires de l’année précédente est inférieur ou égal à 1 000 000 € peut demander à repasser au trimestriel.
Le calendrier de la transition, étape par étape
| Échéance | Ce qui se passe |
| Jusqu’au 4 mai 2027 | Dernière CA12 (formulaire n° 3517-S) pour les exercices clos au 31 décembre 2026 |
| Exercices clos de janvier à novembre 2027 | Dernière CA12 (ou CA12E en exercice décalé) dans les 3 mois suivant la clôture |
| Janvier 2027 ou 1er trimestre 2027 | Première CA3 (premier mois ou trimestre suivant la clôture en cas d’exercice décalé) |
| Juillet 2027 | Pas d’acompte pour les exercices civils et les exercices clos de janvier à juin 2027. Un acompte reste dû pour les exercices clos de juillet à novembre 2027 si la TVA exigible de l’année précédente dépasse 1 000 € |
| 1er septembre 2027 | Début de l’e-reporting pour les anciens redevables au régime simplifié |
| Décembre 2027 | Aucun acompte |
Vous remarquerez que l’ancien et le nouveau régime se chevauchent sur plusieurs mois, et que l’une des échéances n’a rien à voir avec la TVA « classique » : c’est le second volet de la réforme.
Le second temps que beaucoup oublient : l’e-reporting
À partir du 1er septembre 2027, les anciens redevables au régime simplifié doivent transmettre à l’administration des données sur leurs transactions et leurs paiements. Cette transmission passe par une Plateforme Agréée, et non par votre déclaration de TVA.
La fréquence dépend de votre nouveau régime :
- réel normal trimestriel : données de transaction et de paiement une fois par mois ;
- réel normal mensuel : données de transaction tous les 10 jours (par décade), données de paiement une fois par mois.
Second point d’attention sur lequel la DGFiP insiste : il faut indiquer votre nouveau régime de TVA à votre Plateforme Agréée. Si cette information n’est pas à jour, votre flux de données risque de ne pas correspondre à votre situation réelle.
Autrement dit, changer de régime de TVA et choisir votre outil de facturation électronique sont désormais deux décisions liées. Ne les traitez pas séparément.
Indépendants, TPE, gérants de SCI et loueurs en meublé : votre check-list
Si vous êtes redevable de la TVA au régime simplifié, voici dans quel ordre agir :
- Confirmez votre régime actuel sur votre espace professionnel. Vérifiez que vous relevez bien du régime simplifié de TVA et non d’un autre régime.
- Anticipez votre trésorerie. La TVA ne s’accumule plus en attendant l’acompte de juillet : elle est reversée chaque trimestre ou chaque mois. Prévoyez la sortie de trésorerie correspondante dès le premier trimestre 2027.
- Décidez trimestriel ou mensuel. Le trimestriel s’applique par défaut. Si vous récupérez souvent de la TVA, demandez-vous si le mensuel est plus intéressant, en gardant en tête le délai d’effet de l’option.
- Préparez votre dernière CA12, avec sa date limite selon la clôture de votre exercice.
- Mettez à jour votre Plateforme Agréée dès que votre régime est confirmé, avant le démarrage de l’e-reporting du 1er septembre 2027.
Tiers-déclarants : gérer la bascule d’un portefeuille
- Pour un cabinet, la difficulté n’est pas la règle, mais le volume. Un portefeuille de clients au régime simplifié devient un portefeuille de calendriers différents.
- Classez vos clients selon leur régime actuel, leur chiffre d’affaires de référence et la date de clôture de leur exercice (civil ou décalé).
- Répartissez la charge dans le temps : la CA12 d’un exercice civil, les CA3 de début 2027 et les échéances des exercices décalés ne tombent pas aux mêmes dates.
- Anticipez l’e-reporting client par client : fréquence mensuelle ou par décade selon la périodicité retenue.
- Centralisez le suivi : un point d’entrée unique pour consulter les déclarations, les règlements et les alertes de chaque client limite les oublis.
Comment TDNIM vous accompagne
TDNIM est un portail agréé par la DGFiP (agrément n° 3090007, délivré en 2007) qui centralise les télédéclarations fiscales et sociales en EDI ou en saisie en ligne, avec télépaiement et alertes gratuites. Comme la CA12, vous avez la possibilité de compléter en saisie en ligne le formulaire CA3 sur TDNIM et le télétransmettre à l’administration fiscale.
Pour l’e-reporting et la facturation électronique, la Solution Compatible intégrée au portail TDNIM, connectée à la Plateforme Agréée CECURITY, prend en charge la transmission des données de transaction et de paiement, avec un tableau de bord de suivi. Un forfait à 24,50€ HT pour 50 flux factures est appliqué, au-delà un tarif au flux facture. Cela intéresse ceux qui facturent peu (moins de 200 factures par an) et qui n’ont pas besoin de suivi clients.. Pour une gestion plus complète (devis, relances, trésorerie), le logiciel Mon e-facture est connecté à la même Plateforme Agréée.
Côté tiers-déclarants, une seule interface permet de gérer l’offre pour vos clients et de leur donner un accès de consultation. Pour comparer les deux solutions, consultez notre article « Quelle solution de facturation électronique choisir quand on émet moins de 200 factures par an ? »
FAQ
Non. La DGFiP effectue la bascule automatiquement, à partir du chiffre d’affaires de votre dernière déclaration annuelle.
Trimestrielle, sauf dépassement des seuils de 1 000 000 € l’année précédente ou 1 100 000 € l’année en cours. Le mensuel est possible sur option.
Pour un exercice clos au 31 décembre 2026, avant le 4 mai 2027. Pour un exercice clos de janvier à novembre 2027, dans les 3 mois suivant la clôture.
Non. Ils restent au RFA ou au régime simplifié agricole.
Transmettre vos données via une Plateforme Agréée à partir du 1er septembre 2027, après lui avoir indiqué votre nouveau régime de TVA.
À retenir
- Le régime simplifié de TVA est supprimé au 1er janvier 2027 : la CA12 annuelle et les acomptes laissent la place à la CA3, au trimestre ou au mois.
- La bascule est automatique, mais le choix de périodicité, la trésorerie et la dernière CA12 se préparent maintenant.
- Le 1er septembre 2027, l’e-reporting démarre : votre régime de TVA et votre Plateforme Agréée doivent alors être alignés.
Une question sur votre situation ? Contactez Anne Spagnuolo pour un point personnalisé.
Source DGFiP, « Le régime simplifié d’imposition à la TVA est supprimé à compter du 1er janvier 2027 », publié le 22/09/2026, modifié le 23/09/2026.
Pour ne rien rater de l’actualité fiscale, retrouvez-nous sur LinkedIn.